Oto Sigortaları
Oto Sigortaları
Filoda Prim, Sürüş Verisiyle Konuşulur
Tek bir araçta karar fiyatla verilebilir; filoda ise belirleyici olan hasar frekansıdır. Sürücü profili, kullanım amacı ve geçmiş hasar dosyası, yenileme masasında primden daha güçlü bir argümandır.
Kasko, trafik ve ihtiyari mali sorumluluk teminatlarını kullanım profilinize göre kurgular; hasar sıklığı yüksek filolarda muafiyet ve serbest kalma yapısını birlikte tasarlarız.
- Kasko, trafik ve filo poliçeleri
- Hasar sıklığına göre muafiyet kurgusu
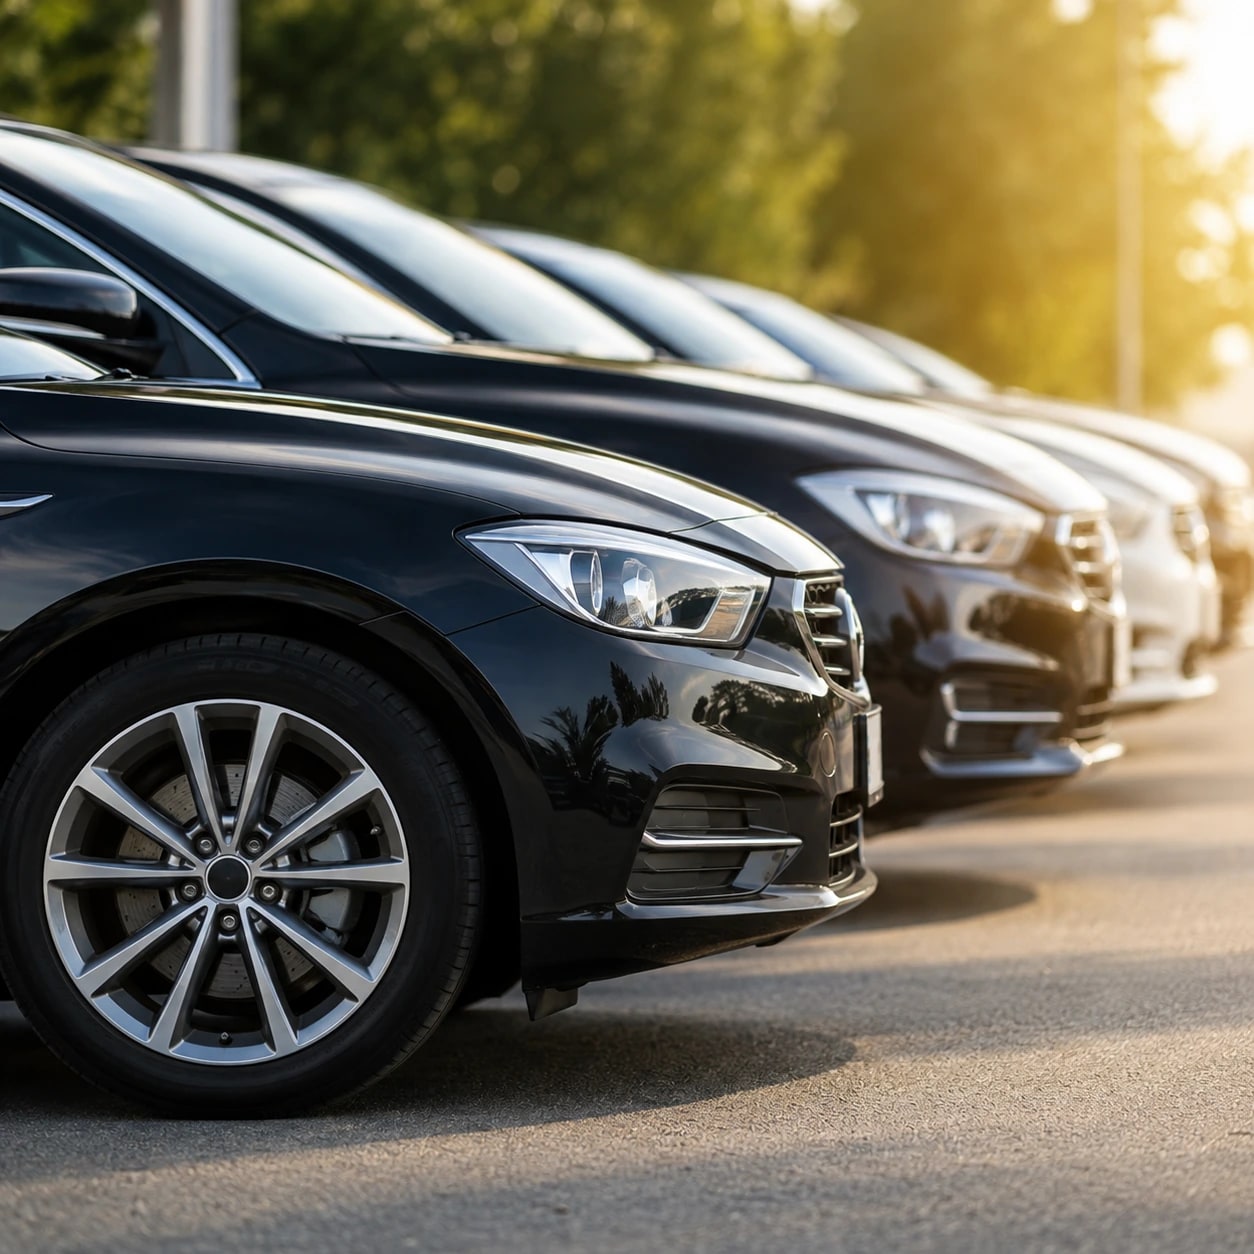
Filo yenilemesinde pazarlık gücünü prim değil, düzgün tutulmuş hasar dosyası yaratır.
Kapsam
Teminat Kapsamı
Genişletilmiş kasko
Çarpma, çarpışma, yanma, çalınma ve doğal afet teminatlarının bütünü.
Zorunlu trafik sigortası
Üçüncü kişilere verilen bedeni ve maddi zararlarda kanuni sorumluluk teminatı.
Filo poliçeleri
Araç giriş-çıkışının tek poliçeden yönetildiği, kullanım profiline göre fiyatlanan yapı.
İhtiyari mali sorumluluk (İMM)
Zorunlu trafik limitlerinin üzerinde kalan tazminat taleplerinde ek koruma.
Ferdi kaza koltuk teminatı
Sürücü, yolcu ve araçtaki kişiler için kaza sonucu vefat ve maluliyet teminatı.
Yurt dışı (Yeşil Kart) teminatı
Yurt dışına çıkan araçlarda geçerli olan zorunlu sorumluluk teminatı.
Zorunlu koltuk ferdi kaza
Karayolu yolcu taşımacılığında taşınan yolcular için mevzuatın zorunlu tuttuğu teminat.
Öne Çıkan Riskler
Bu Alanda Neye Dikkat Ediyoruz?
Hasar Frekansı
Küçük ve sık hasarlar, tek bir büyük hasardan daha çok yenileme maliyeti yaratır.
Değer Kaybı ve İkame
İkame araç ve değer kaybı talepleri, poliçede açıkça yer almazsa üstünüzde kalır.
Sürücü Profili
Genç sürücü ve yüksek kilometre kullanımı, teminat koşullarını doğrudan etkiler.
Neye Göre Belirlenir
Oto Teminatını Belirleyen Veriler
- Araç değeri, marka-model bilgisi ve model yılı
- Kullanım amacı: özel, ticari, kiralık ya da yolcu taşıma
- Filo büyüklüğü ve araç başına yıllık ortalama kilometre
- Sürücü yaşı, ehliyet süresi ve hasarsızlık geçmişi
- Kullanım coğrafyası ve yurt dışına çıkış ihtiyacı
- Muafiyet tercihi ile ikame araç ve değer kaybı beklentisi
Sık Sorulanlar
Sık Sorulan Sorular
Zorunlu trafik sigortasının limitleri, özellikle bedeni zararlarda yetersiz kalabilir. Limitin üzerinde kalan tutar aksi hâlde araç sahibinin malvarlığından karşılanır.
Filoya katılan ve çıkan araçlar zeyilname ile poliçeye işlenir; prim gün esasına göre hesaplanır. Bu takibi sizin adınıza biz yürütürüz.
Poliçede yazan bedel değil, hasar anındaki rayiç değer esas alınır. Bu nedenle model yılı ve donanım bilgisinin doğru girilmesi, pert durumunda ödenecek tutarı doğrudan etkiler.
Bireysel poliçelerdeki basamak sistemi yerine filonun toplam hasar/prim oranı esas alınır. Yenilemede pazarlık gücünü tek tek araçlar değil, filonun bütün performansı belirler.
Bu Alanda Bir İhtiyacınız mı Var?
Riskinizi birlikte değerlendirelim, teminat yapısını ihtiyacınıza göre kurgulayalım.