Yangın Sigortaları
Yangın Sigortaları
Asıl Kayıp Yanan Makinede Değil, Duran Hatta Oluşur
Bir tesiste risk yalnızca binada ya da makinede değildir; üretim zincirinin kesintiye uğramasındadır. Fiziksel hasar onarıldığında bile duran faaliyetin gelir etkisi devam eder.
Bina, makine, stok ve gelir kalemlerini ayrı ayrı değil, birbirini tamamlayan bir teminat bütünü olarak kurgular; bedel tespitini düzenli olarak gözden geçiririz.
- Yangın, deprem ve ek teminatlar
- Kâr kaybı ile birlikte kurgulanan yapı
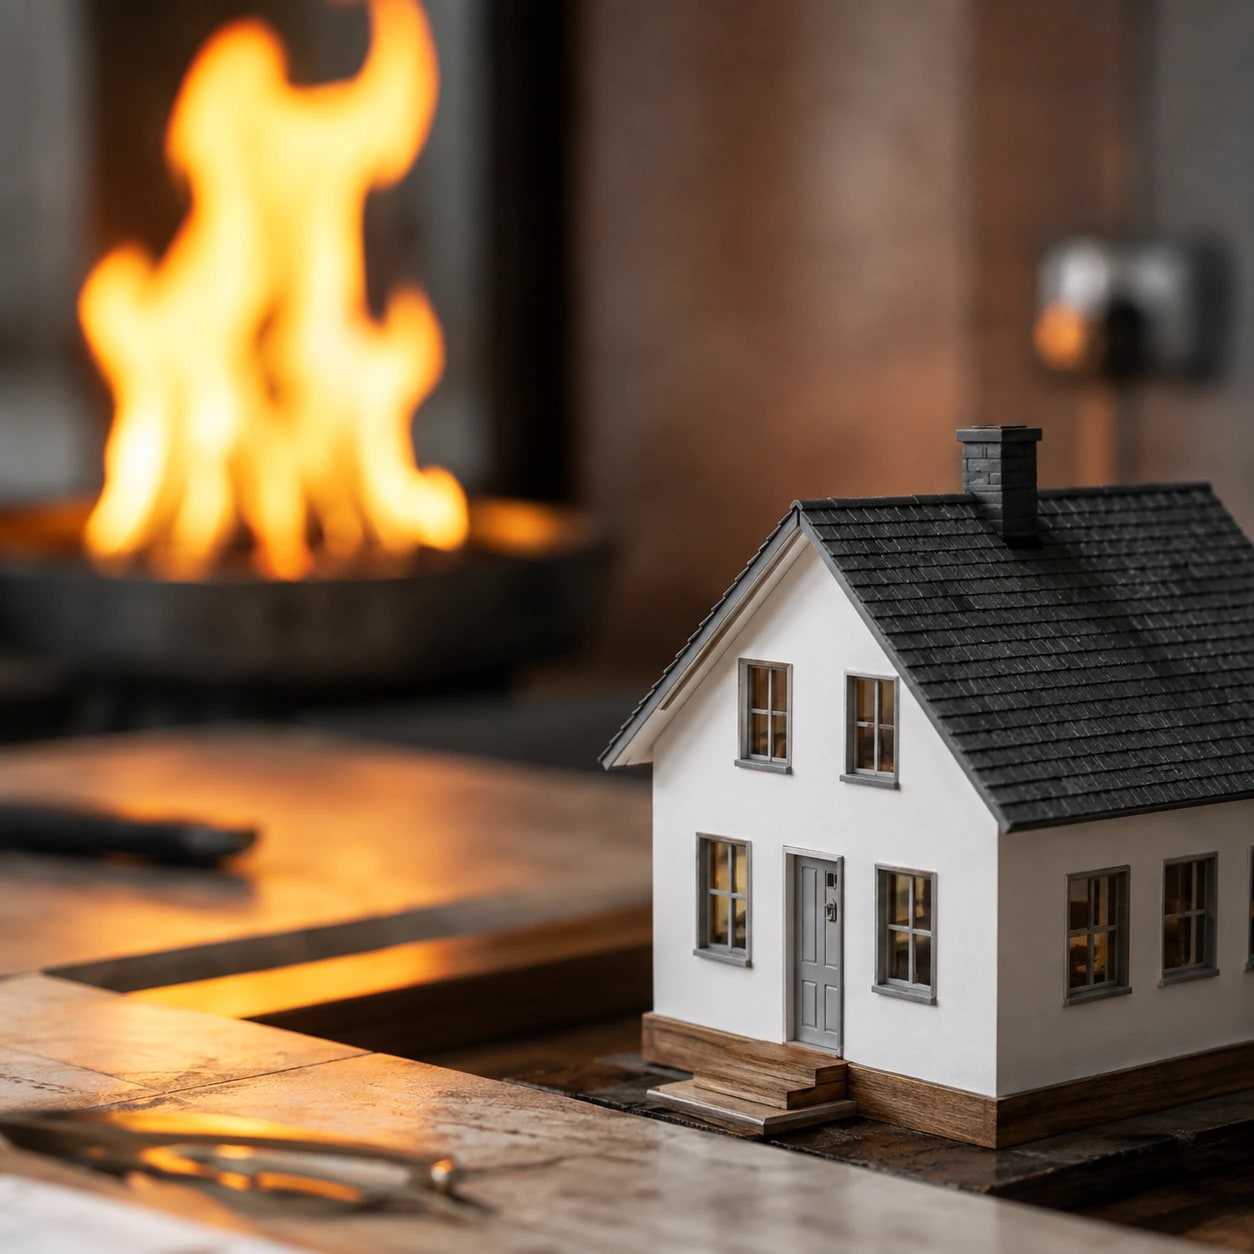
Sigorta bedeli gerçek değerin altında kalırsa tazminat da aynı oranda azalır. Bedel takibi bu yüzden önemlidir.
Kapsam
Teminat Kapsamı
Yangın, yıldırım ve infilak
Bina, makine, demirbaş ve emtiada yangın kaynaklı fiziksel hasarın ana teminatı.
Deprem ve yanardağ püskürmesi
Ek teminat olarak verilen deprem korumasında limit ve muafiyet yapısının kurgulanması.
Sel, su baskını ve fırtına
Doğal afet ek teminatları ile dolu, kar ağırlığı ve yer kayması riskleri.
Hırsızlık ve cam kırılması
Emtia ve demirbaş hırsızlığı ile sabit cam ve cephe kırılması teminatları.
Kâr kaybı (iş durması)
Teminat altındaki bir hasar sonrası duran üretimin brüt kâr ve sabit gider kaybı.
Enkaz kaldırma ve ek masraflar
Enkaz kaldırma, geçici yer kirası ve hızlandırılmış onarım gibi tamamlayıcı kalemler.
Öne Çıkan Riskler
Bu Alanda Neye Dikkat Ediyoruz?
Eksik Sigorta
Bedel gerçek değerin altında kalırsa tazminat oransal olarak azaltılır.
Yedek Parça Süresi
Temin süresi uzadıkça iş durması tazminat süresinin doğru seçilmesi kritikleşir.
Bedel Dalgalanması
Stok ve emtia bedeli dönemsel değişir; eksik sigorta riski çoğu zaman buradan doğar.
Neye Göre Belirlenir
Yangın Teminatını Belirleyen Veriler
- Bina yapı tarzı, çatı malzemesi ve yangın bölümlendirmesi
- Faaliyet konusu ve üretimde kullanılan yanıcı maddeler
- Lokasyon: deprem kuşağı, taşkın havzası, itfaiyeye uzaklık
- Söndürme sistemleri, algılama altyapısı ve hidrant kapasitesi
- Depolama düzeni, istif yüksekliği ve emtia devir hızı
- İş durması senaryosunda tam kapasiteye dönüş süresi
Sık Sorulanlar
Sık Sorulan Sorular
Sigorta bedeli hasar anındaki gerçek değerin altında kalırsa tazminat aynı oranda azaltılabilir. Bu nedenle bedel tespitinin yıllık gözden geçirilmesini öneririz.
Otomatik olarak dâhil değildir; ek teminat olarak ayrıca satın alınır. Limit ve muafiyet yapısı bölgeye ve yapı sınıfına göre belirlenir.
En sık eklenenler deprem, sel-su baskını, fırtına, dâhili su, hırsızlık, cam kırılması, kâr kaybı ve enkaz kaldırmadır. Hangisinin gerekli olduğu lokasyona ve faaliyet yapısına göre belirlenir.
Tesisin hasar sonrası tam kapasiteye dönmesi için gereken gerçekçi süre esas alınır. Uzun tedarik süreli makinelerin bulunduğu tesislerde on iki ay çoğu zaman yetmez.
Bu Alanda Bir İhtiyacınız mı Var?
Riskinizi birlikte değerlendirelim, teminat yapısını ihtiyacınıza göre kurgulayalım.